京师人物|邱继岩:从地税稽查到税务律师,三十余年从业积淀,锻造涉税法律实务深厚功底
- 浏览:136
落笔,传章。
所谓“人物”,并非高阁之上的遥不可及,他们可以是共性与个性交锋处的开创者,也可以是时代与抉择交叉口的弄潮人,更可以是法治理想落入现实后,数年如一日坚守的身影……
【京师人物】,便为这些群像立一帧剪影:这里有高光,亦有暗角;有奋勇冲锋的果敢,也有鲜为人知的沉吟。他们是时代的切片,也是法治在具体人生中的模样,让法治的意义,不在典籍里沉睡,而在人心中扎根。
当过往的故事被看见,执业的意义被记取,那些散落的剪影,终将汇成一个时代的底色。
第十九期【京师人物】,我们走近邱继岩律师,持法眼以观税,守公心以立命!
(点击海报 阅读“京师人物”电子刊)
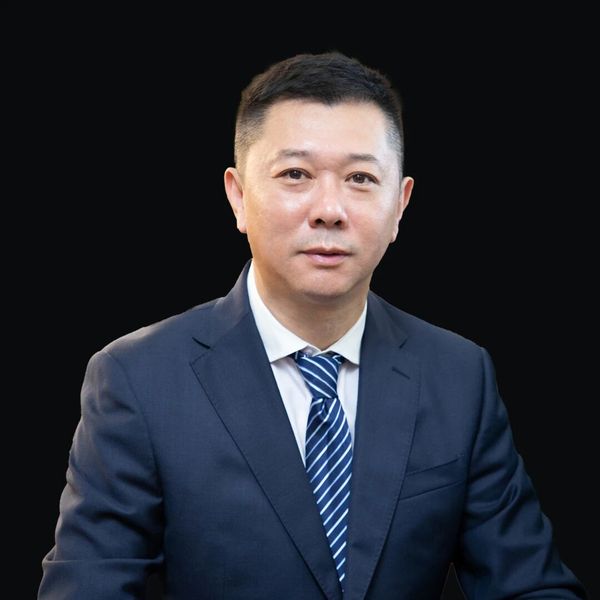
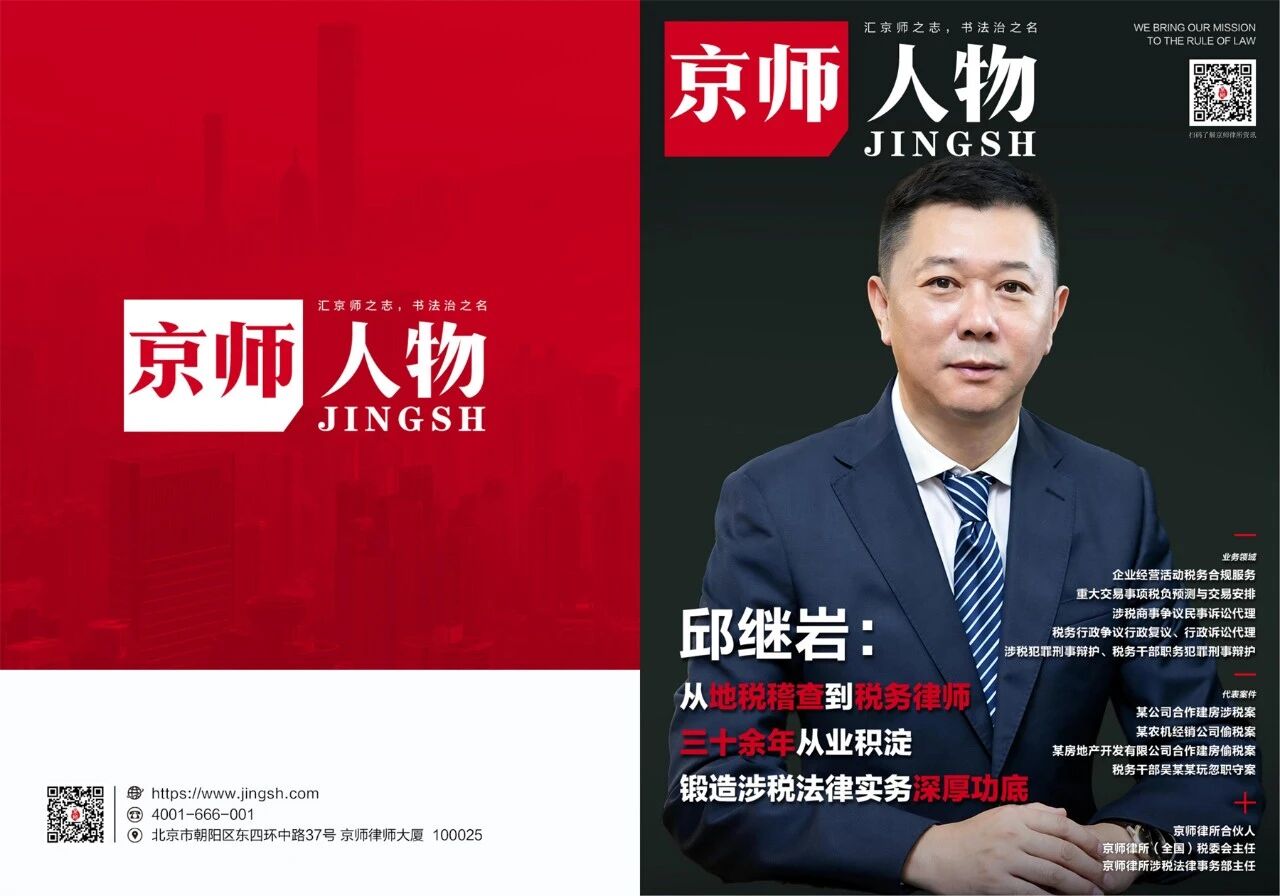
邱继岩
京师律所合伙人
税务师
京师律所(全国)税法专业委员会主任
京师律所涉税法律事务部主任
从事税务领域30余年
- 业务领域
企业经营活动税务合规服务,重大交易事项税负预测与交易安排,涉税商事争议民事诉讼代理,税务行政争议行政复议、行政诉讼代理,涉税犯罪刑事辩护、税务干部职务犯罪刑事辩护
- 教育背景:
2000年6月-2003年5月 长春税务学院 本科 财政学
1990年9月-1993年7月 辽宁税务专科高等学校 大专 税务会计学
- 工作经历:
2023年8月至今 北京市京师律师事务所
2023年1月-2023年8月 北京公衡律师事务所
2016年4月-2023年1月 北京京师律师事务所
1993年9月-2015年12月 哈尔滨市道外区分局、市地税稽查局
- 社会职务:
北京市律师协会财税法律专业委员会委员
北京市朝阳区律师协会财税法律专业委员会委员
- 典型案例:
①某公司合作建房涉税案件,代理结果:税务机关撤销《税务处理决定书》、《税务行政处罚决定书》、《涉嫌犯罪移送书》;
②某锅炉公司法定代表人、人大代表吴某某股权收购涉税案件,代理结果:公安机关撤销《吴某某涉嫌逃税案立案决定》,恢复吴某某人大代表资格;
③某农机经销公司偷税案,代理结果:税务机关撤销《税务处理决定书》、《税务行政处罚决定书》、《涉嫌犯罪移送书》;
④某农业发展有限公司被违法采取税收保全强制措施案,代理结果:10天内税务机关撤销查封房屋税收强制措施决定。主动撤销作出的《税务处理决定书》;
⑤某房地产开发有限公司合作建房偷税案,代理结果:税务机关撤销《税务处理决定书》、《税务行政处罚决定书》;
⑥税务干部吴某某玩忽职守案刑事辩护代理。代理结果:定罪免处,保留公职。
01
转型:从征税本位
到纳税人权益维护
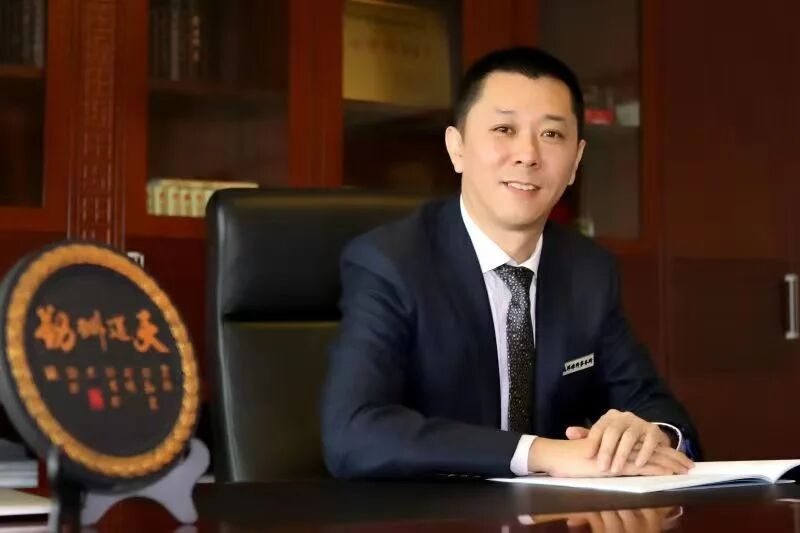
他敏锐地发现,征纳和谐的枢机,在于对税法规范的正确适用。大量涉税争议的根源,并非税法条文的模糊不明,而在于税法被割裂理解、孤立适用。实践中,税务执法人员长于征税程序,却普遍对税收关系基础的民事法缺乏把握而无法准确理解税收实体法;而司法人员与律师则大多缺乏税法素养,面对高度专业化的税务争议,难以有效回应。行政执行与司法裁判之间,横亘着一道显著的税法认知鸿沟。
“切实维护纳税人的合法权益,须以税务执法人员、司法人员及律师等涉税服务提供者,均具备正确理解与适用税法的能力为前提。”这一判断,构成了邱继岩职业转向的根本理性。
辞去公职,脱下陪伴二十三年的税服,换上律师袍——这不是对过去的告别,而是对同一使命的重新定义:从“执行税法”走向“如何正确理解税法”。他期望以税务律师的身份,通过个案代理、专业传播与政策建言,推动社会各界深刻认知税务问题与社会和谐发展的内在关联,并促使国家重视梯次培养精通税法的执法人才、司法人才与专业律师,切实弥合认知鸿沟,构建税法职业共同体。
京师律所(全国)税法专业委员会成立大会
02
破局密码:精准理解税法
须以综合法律能力为基
正如德国税法学家比尔克教授在《德国税法教科书》中所指出的:“税法尽管有其超越其他法律领域的自身特点,但仍是一种法律规范,与民法、国家法、行政法及刑法存在众多接口。还有谁比律师更适宜回答税务问题呢?”这一论断精准揭示了税法的本质属性——它从来不是自成一体的孤岛,而是横跨民事、行政、刑事三大法律版图的桥梁。换言之,不具备跨法域的综合法律能力,便无从真正理解税法。
“要素式辩护”刑事论坛之四
《后司法解释时期虚开增值税专用发票行为的辩护》
虚开增值税专用发票罪的有效辩护
从“罪名转换”到“实质无罪”论坛
邱继岩以“虚开增值税专用发票”的认定为切入点,揭示了这一问题的深层结构:若不精通增值税中应纳税额的概念及计算规则,便无法厘清虚抵进项税额造成税款损失的界定标准;若不理解发票管理办法等相关行政法规范,便无从认清虚开行为与税款损失之间根本不存在事实因果关系;若不掌握合同法律关系的基本原理,便无法准确界分“未从事经营活动”与“从事经营活动但购买方等与实际情况不符”两种情形的法律性质。三层法律能力互为前提、缺一不可,任一环节的缺失,均可能导致定性偏差。
在他看来,大量疑难案件争议的根源可归结为两点:一是下位规定与上位法相抵触,导致规范适用失据;二是执法者或司法者无法准确理解税法规范的规范内涵,而这一理解障碍的症结,正在于综合法律能力的欠缺。若相关主体具备跨法域的综合法律能力,并严格遵循法律适用的基本方法——从事实认定到法律定性,从规范检索到解释适用——诸多看似错综复杂的涉税问题,便可呈现清晰的解决路径。
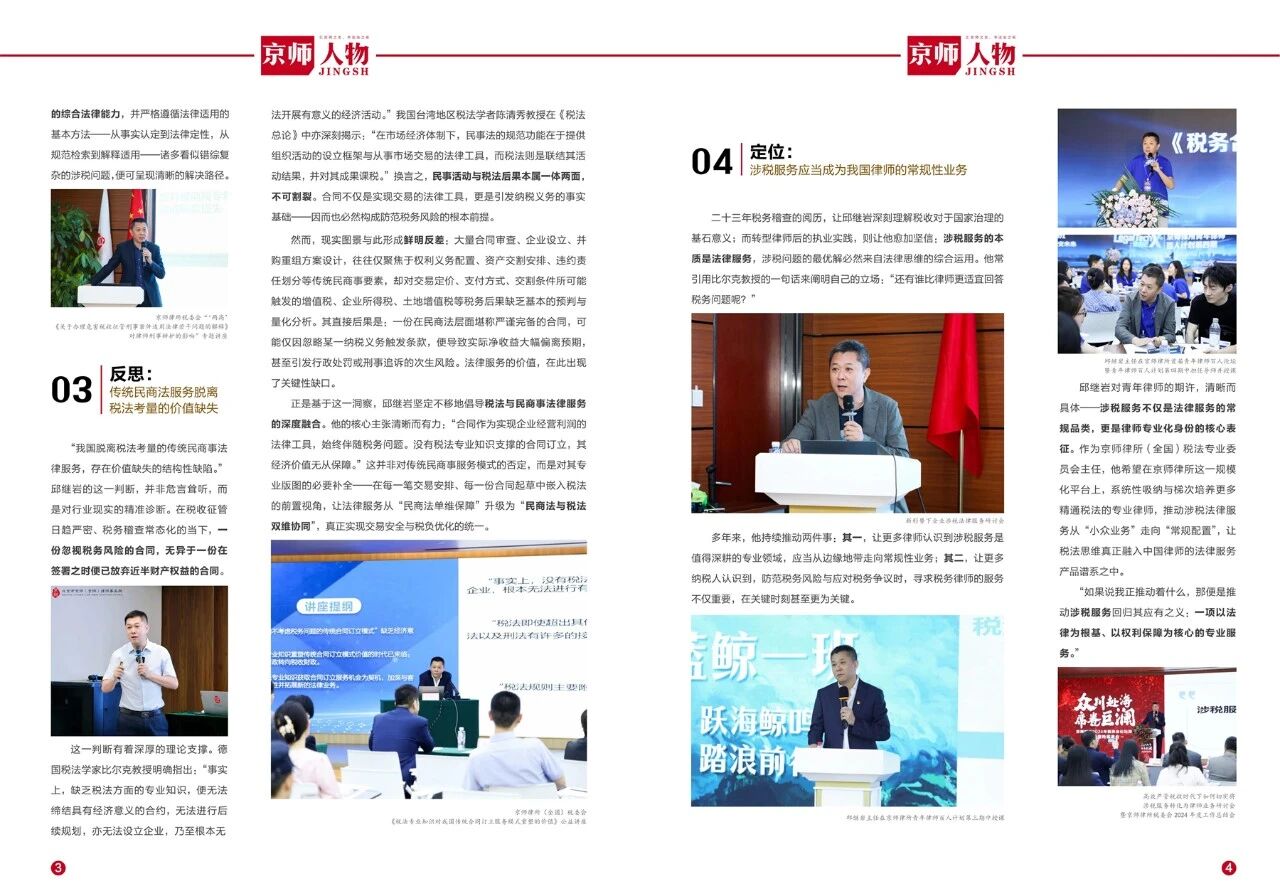
京师律所税委会“‘两高’《关于办理危害税收征管刑事案件适用法律若干问题的解释》对律师刑事辩护的影响”专题讲座
03
反思:传统民商法服务
脱离税法考量的价值缺失
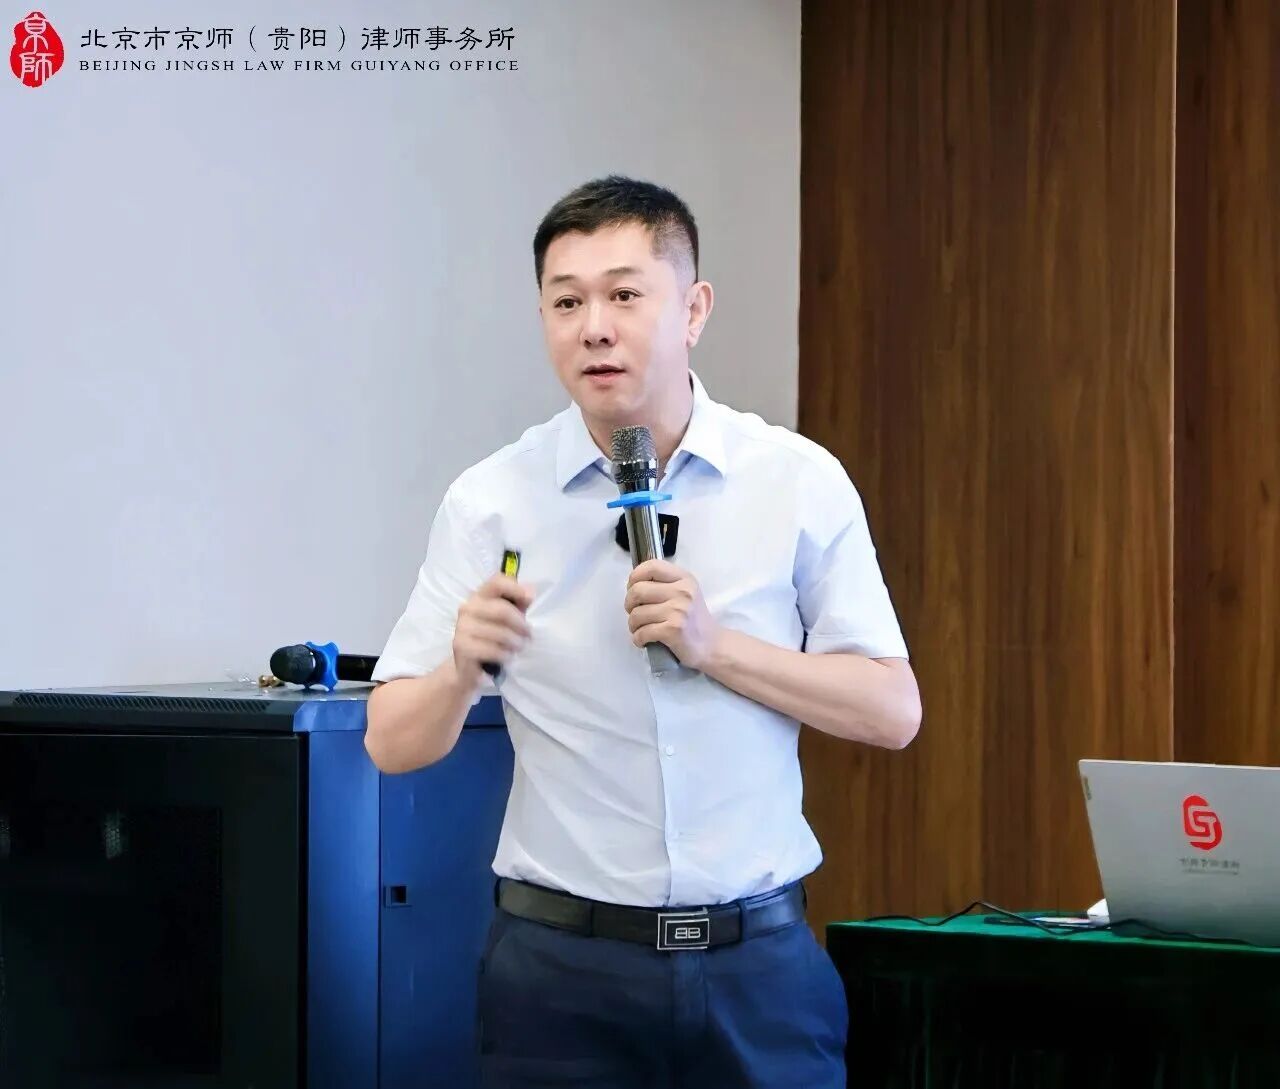
然而,现实图景与此形成鲜明反差:大量合同审查、企业设立、并购重组方案设计,往往仅聚焦于权利义务配置、资产交割安排、违约责任划分等传统民商事要素,却对交易定价、支付方式、交割条件所可能触发的增值税、企业所得税、土地增值税等税务后果缺乏基本的预判与量化分析。其直接后果是:一份在民商法层面堪称严谨完备的合同,可能仅因忽略某一纳税义务触发条款,便导致实际净收益大幅偏离预期,甚至引发行政处罚或刑事追诉的次生风险。法律服务的价值,在此出现了关键性缺口。
正是基于这一洞察,邱继岩坚定不移地倡导税法与民商事法律服务的深度融合。他的核心主张清晰而有力:“合同作为实现企业经营利润的法律工具,始终伴随税务问题。没有税法专业知识支撑的合同订立,其经济价值无从保障。”这并非对传统民商事服务模式的否定,而是对其专业版图的必要补全——在每一笔交易安排、每一份合同起草中嵌入税法的前置视角,让法律服务从“民商法单维保障”升级为“民商法与税法双维协同”,真正实现交易安全与税负优化的统一。
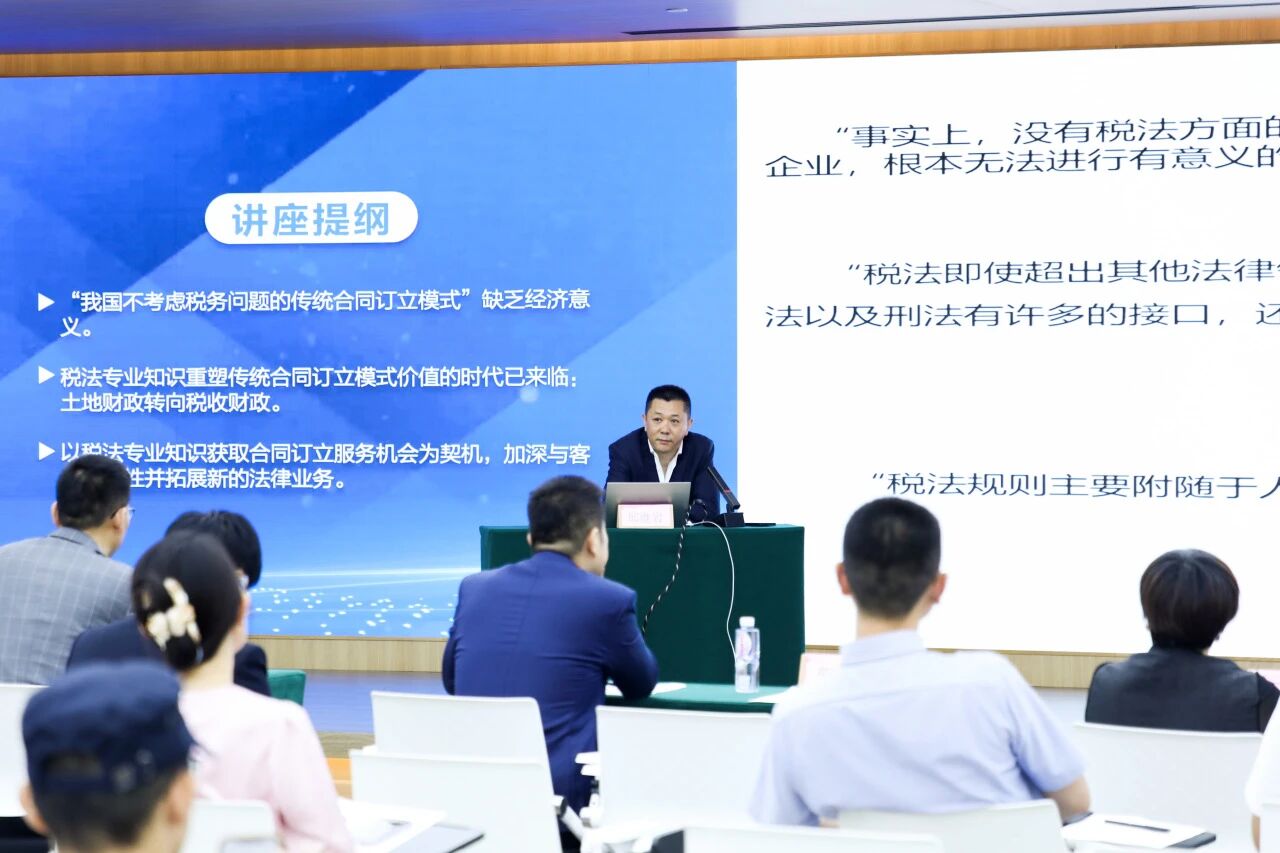
京师律所(全国)税委会《税法专业知识对我国
传统合同订立服务模式重塑的价值》公益讲座
04
定位:涉税服务应当
成为我国律师的常规性业务
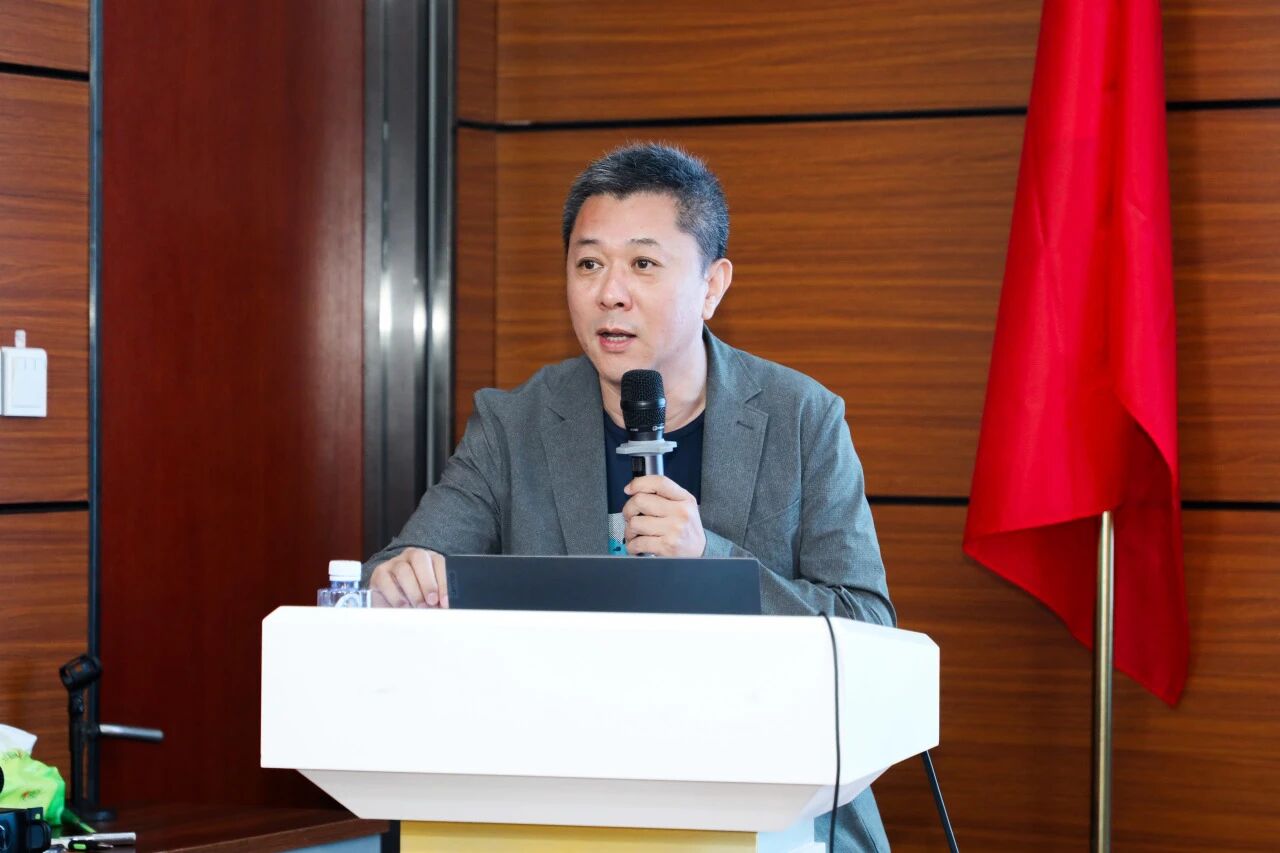
新形势下企业涉税法律服务研讨会
多年来,他持续推动两件事:其一,让更多律师认识到涉税服务是值得深耕的专业领域,应当从边缘地带走向常规性业务;其二,让更多纳税人认识到,防范税务风险与应对税务争议时,寻求税务律师的服务不仅重要,在关键时刻甚至更为关键。
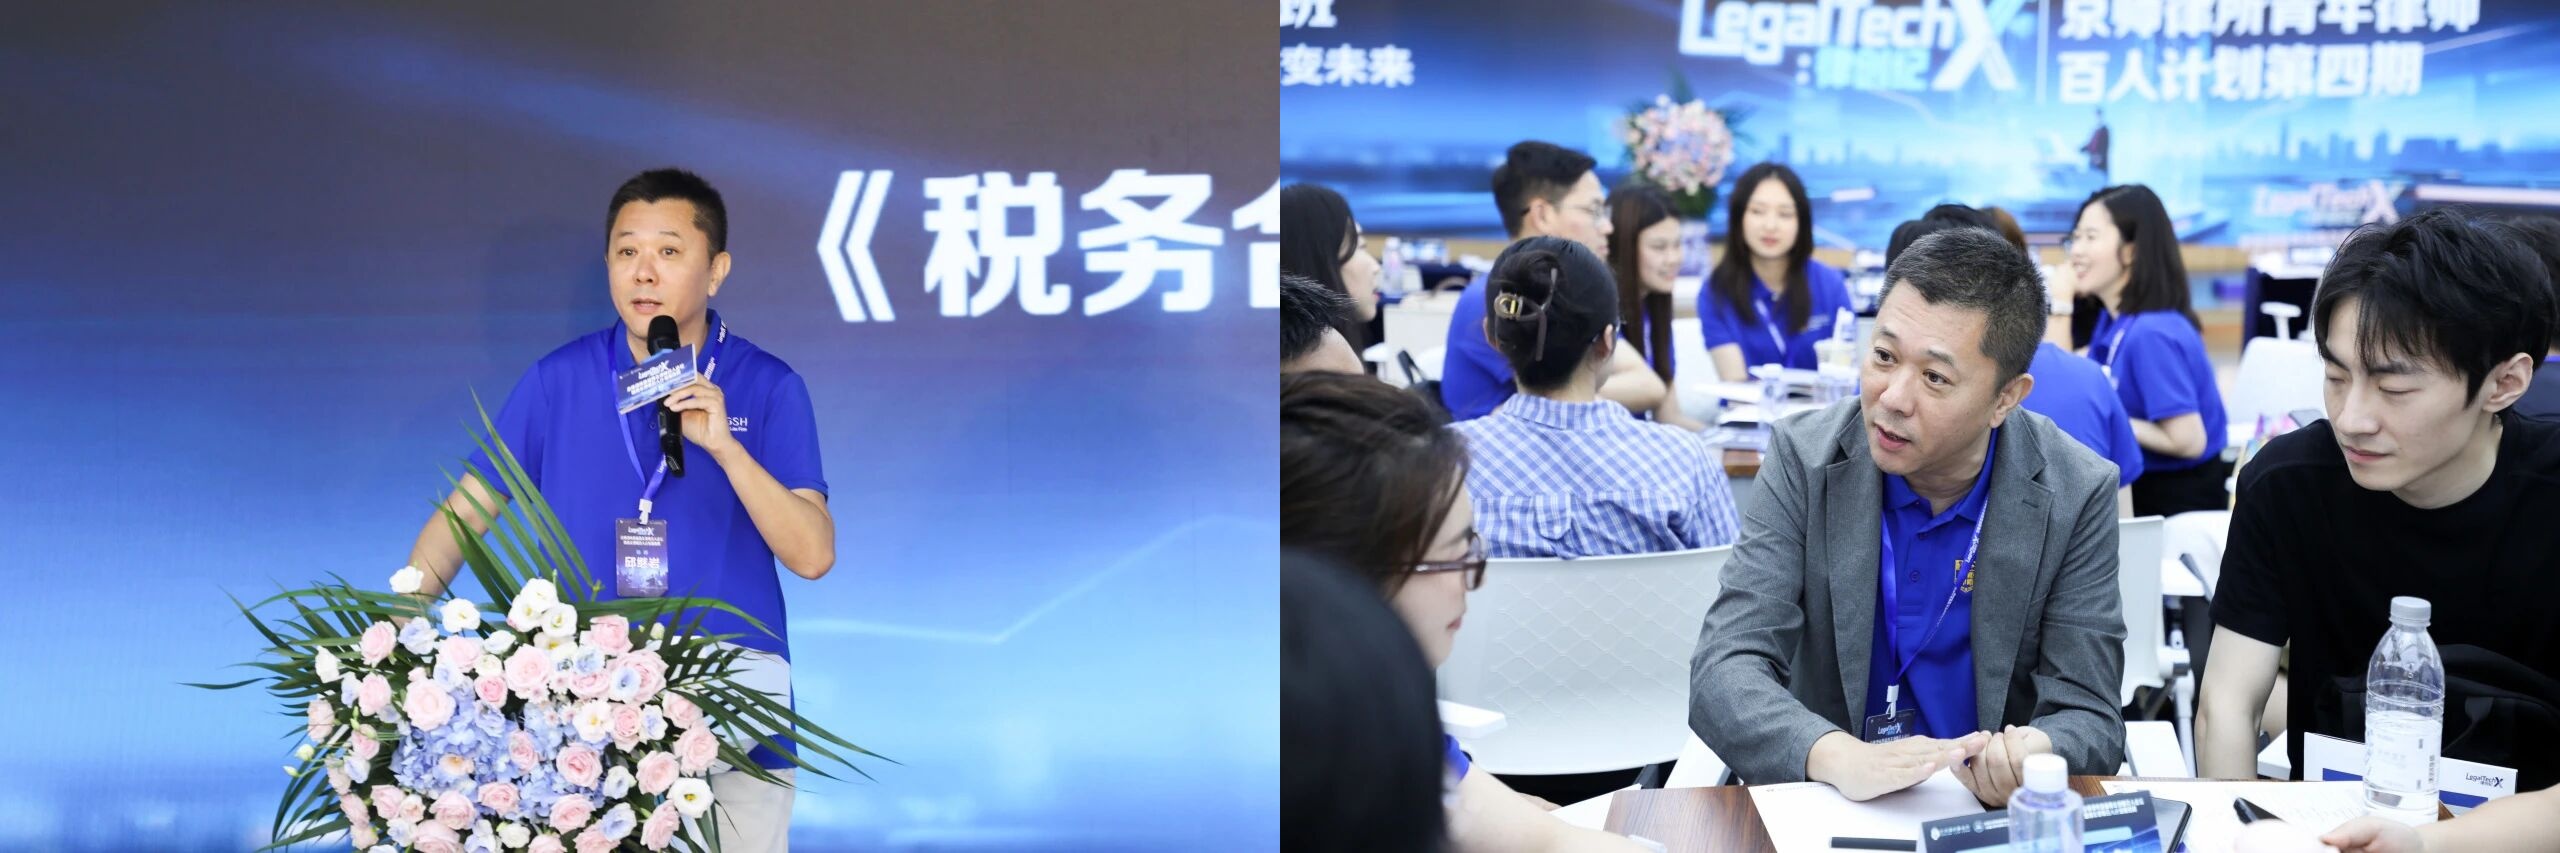
邱继岩主任在京师律所首届青年律师百人论坛
暨青年律师百人计划第四期中担任导师并授课
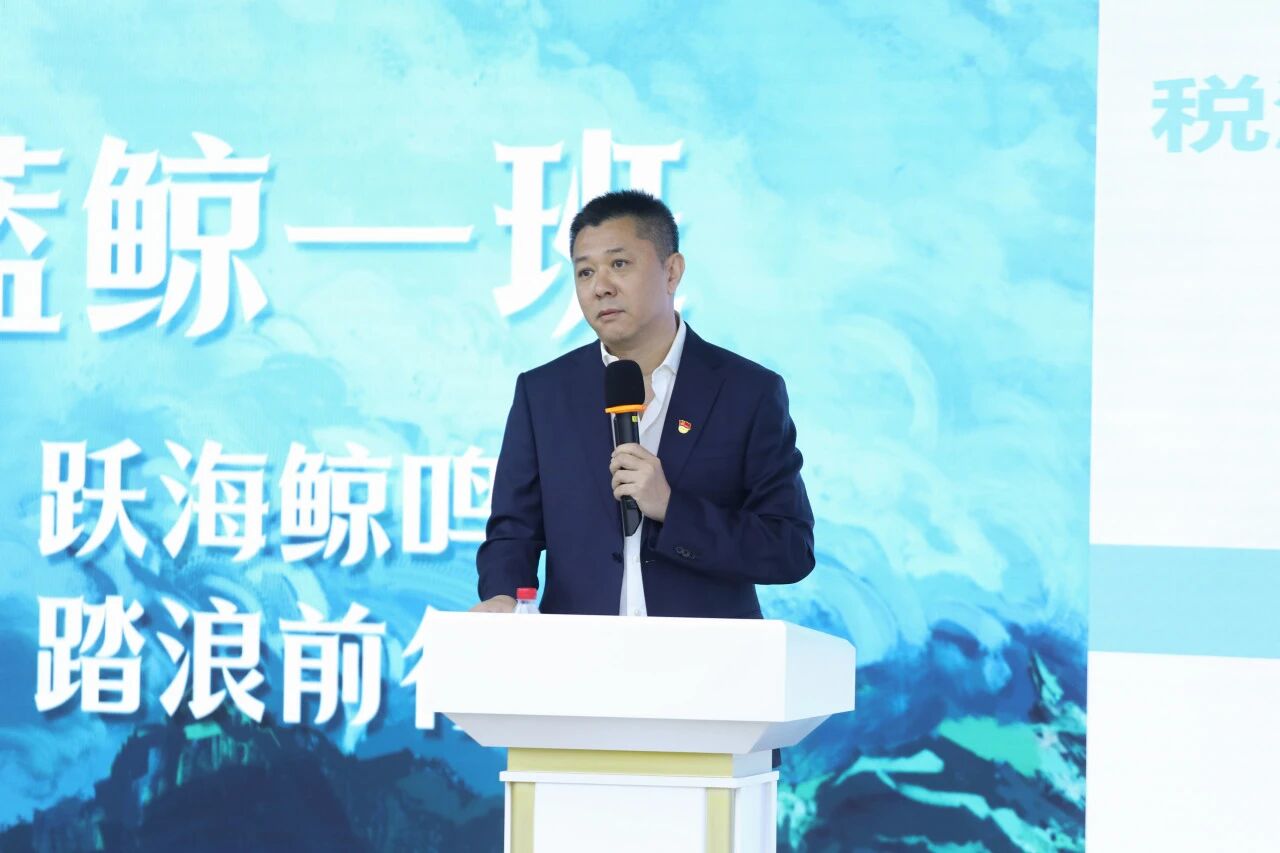
邱继岩主任在京师律所青年律师百人计划第三期中授课
邱继岩对青年律师的期许,清晰而具体——涉税服务不仅是法律服务的常规品类,更是律师专业化身份的核心表征。作为京师律所(全国)税法专业委员会主任,他希望在京师律所这一规模化平台上,系统性吸纳与梯次培养更多精通税法的专业律师,推动涉税法律服务从“小众业务”走向“常规配置”,让税法思维真正融入中国律师的法律服务产品谱系之中。
“如果说我正推动着什么,那便是推动涉税服务回归其应有之义:一项以法律为根基、以权利保障为核心的专业服务。”
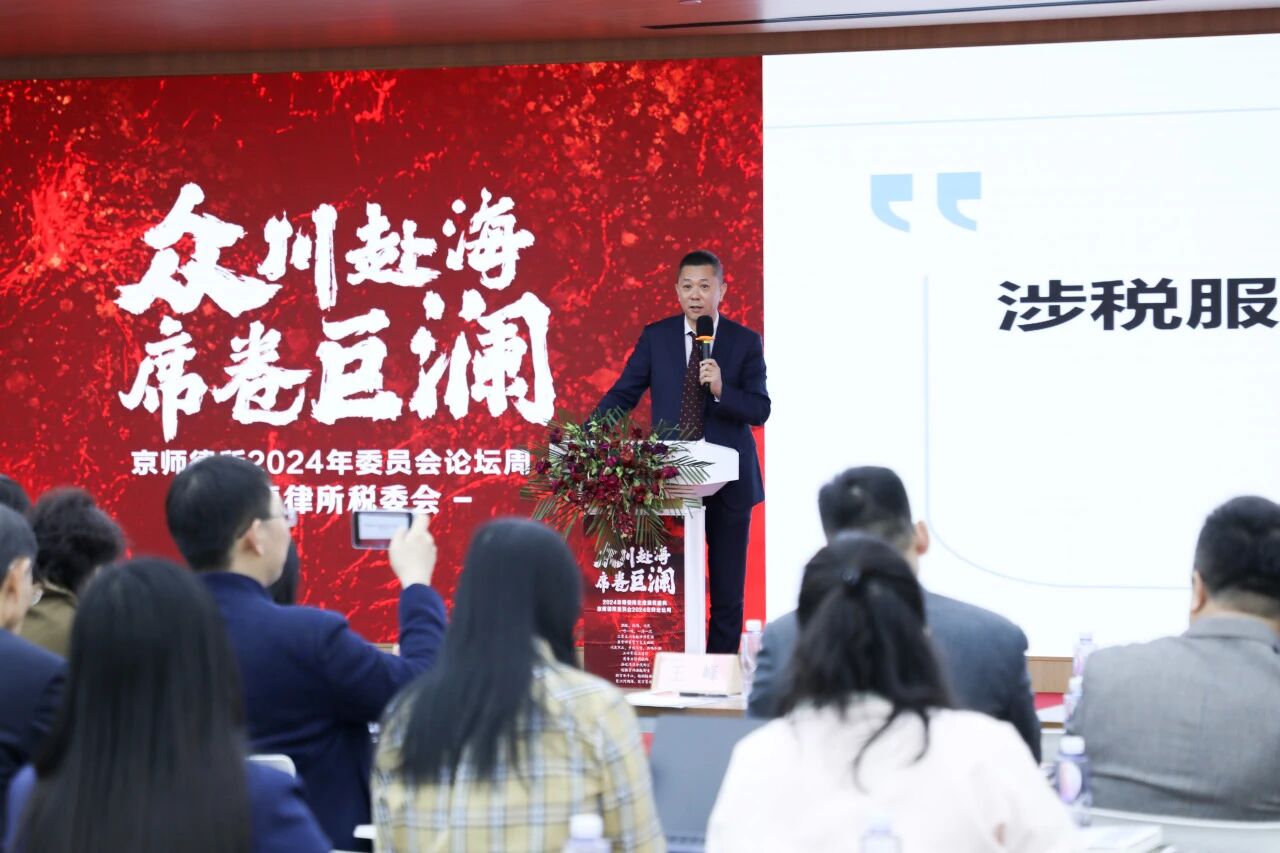
高效严管税收时代下如何切实将
涉税服务转化为律师业务研讨会
暨京师律所税委会2024年度工作总结会
05
结语
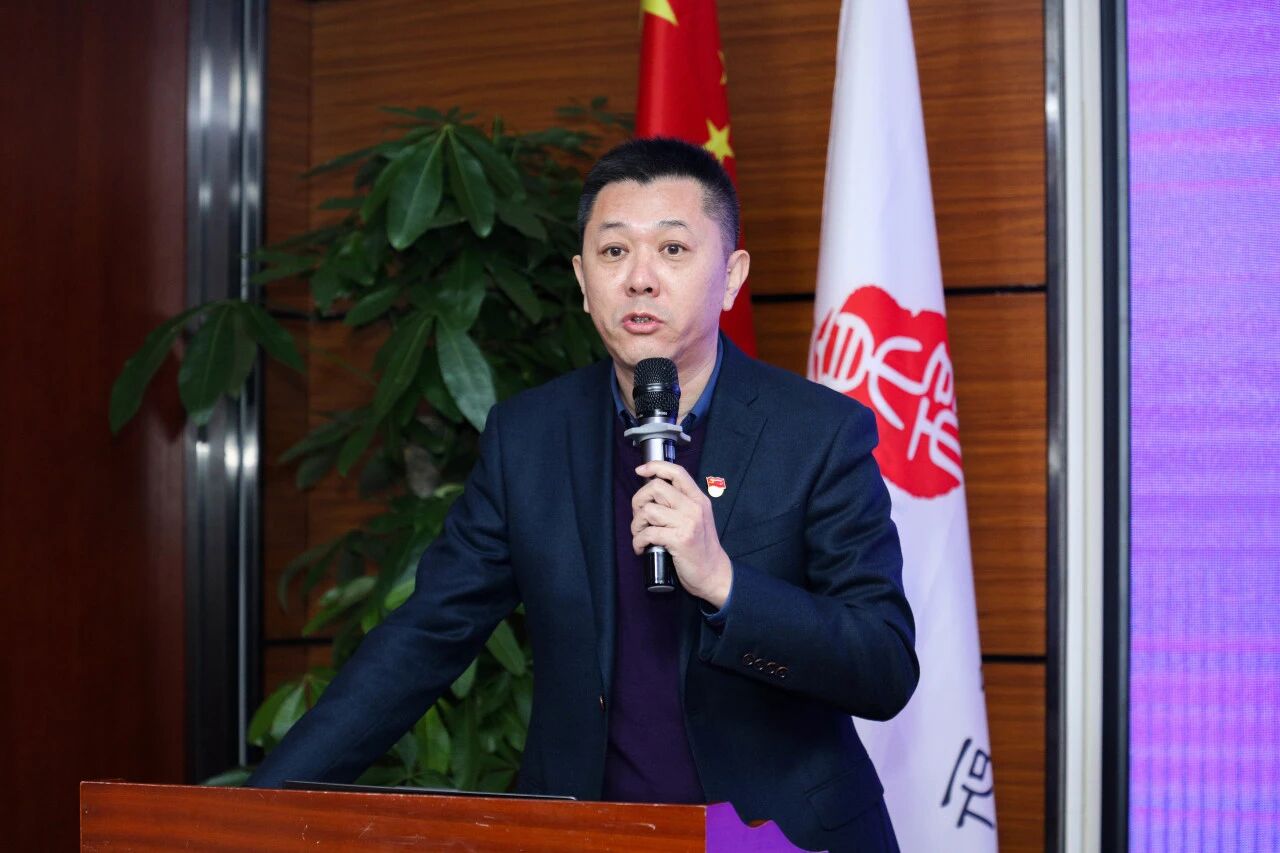
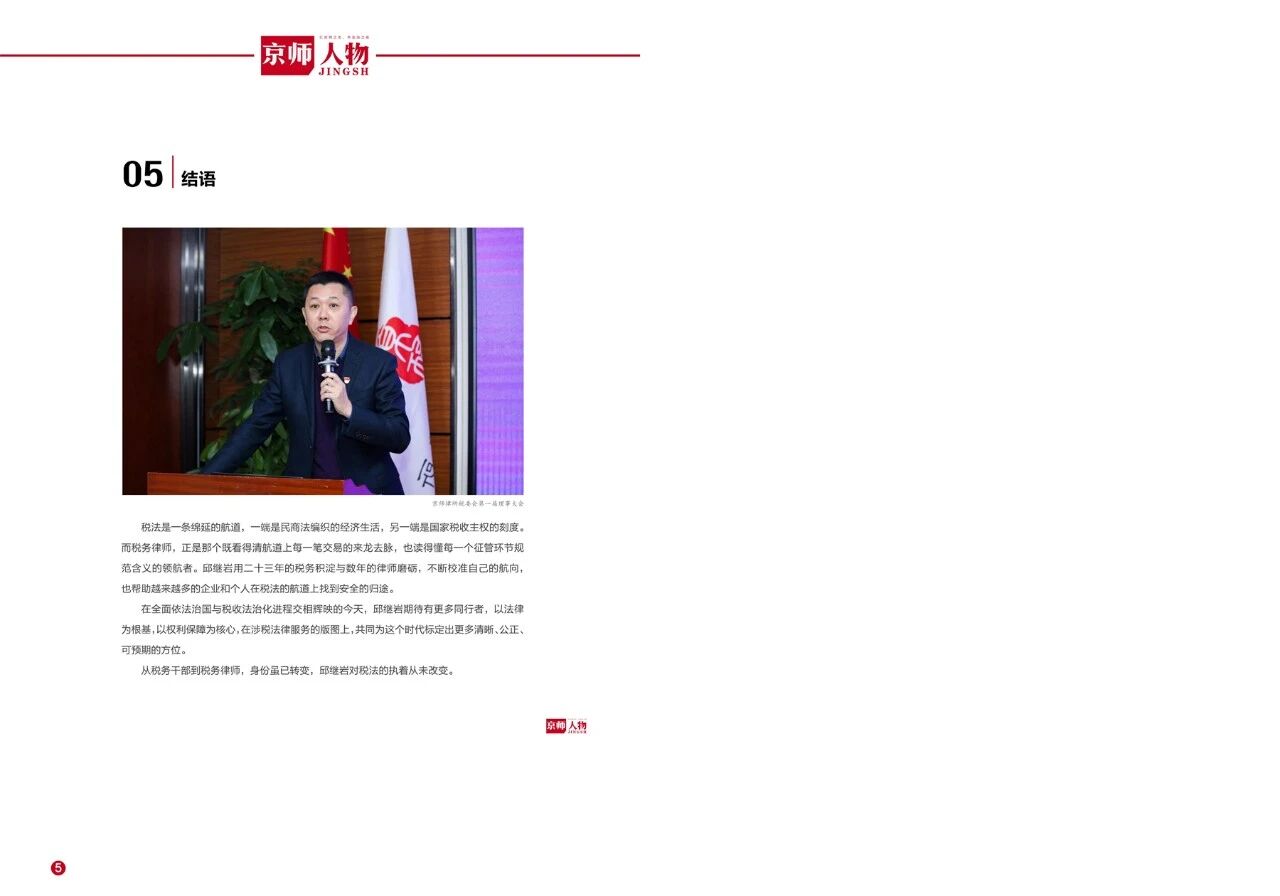
京师律所税委会第一届理事大会
从税务干部到税务律师,身份虽已转变,邱继岩对税法的执着从未改变。